Qué es la inversión del sujeto pasivo y cómo afecta a los autónomos
Entender cómo funciona la fiscalidad en las transacciones comerciales es fundamental para evitar sobresaltos con Hacienda. Cuando operas con otros profesionales, tarde o temprano te topas con un concepto que suele generar dudas: el mecanismo de inversión del sujeto pasivo, conocido a nivel internacional como reverse charge.
A diferencia de una factura ordinaria, este sistema traslada la obligación de declarar y pagar el IVA del proveedor que emite el documento al cliente que lo recibe. Es decir, tú (si vendes) no repercutes el impuesto, o bien (si compras) te encargas de autoliquidarlo en tus modelos fiscales periódicos.
Este procedimiento se aplica exclusivamente en operaciones B2B (entre empresarios o profesionales), ya sea a nivel nacional en determinados sectores específicos o en transacciones transfronterizas dentro de la Unión Europea y fuera de ella. Para los autónomos, dominar este mecanismo aporta grandes ventajas: simplifica la gestión administrativa y previene de forma eficaz la doble imposición fiscal en operaciones internacionales.
La diferencia clave frente a una factura estándar
Cuando emites una factura bajo este régimen, la estructura del documento cambia de manera sustancial respecto a lo que haces habitualmente. La diferencia más notable radica en la ausencia de IVA repercutido en el desglose final.
En una factura con inversión del sujeto pasivo, el cálculo se realiza de forma exclusiva sobre los importes netos. Esto significa que:
- No aplicas ningún porcentaje de IVA (ni el 21%, ni el 10%, ni el 4%) sobre la base imponible.
- El importe total a pagar por tu cliente coincide exactamente con la base imponible o subtotal de los servicios o bienes prestados.
- El documento deja de reflejar la cuota del impuesto, trasladando la responsabilidad de su cálculo posterior al destinatario en su propia declaración de impuestos.
Requisitos obligatorios: qué debe decir exactamente una factura con reverse charge
Cuando te adentras en el régimen de inversión del sujeto pasivo, uno de los errores más comunes es pensar que basta con emitir un documento idéntico al de cualquier otra venta y cambiar la cifra del total. La normativa fiscal es muy estricta en este punto y exige que el documento refleje de manera inequívoca por qué no se está cobrando el impuesto.
Para que una factura con inversión del sujeto pasivo sea completamente válida ante la Agencia Tributaria y cumpla con la legalidad vigente, debes cuidar tres detalles fundamentales:
- La mención literal obligatoria: El documento debe incluir de forma explícita el texto que justifica la no aplicación del impuesto, como la frase «Inversión del sujeto pasivo» o su equivalente internacional «Reverse charge».
- Cero rastro del porcentaje de IVA: No puedes incluir ningún tipo de porcentaje impositivo (ni el 21%, ni el 10%, ni ningún otro tipo reducido) sobre los conceptos facturados.
- Base imponible neta: El desglose final debe mostrar exclusivamente el importe neto o subtotal, coincidiendo exactamente con la cantidad total que el cliente debe transferirte.
Omitir cualquiera de estos elementos puede invalidar el documento fiscal, provocando que Hacienda reclame al emisor el impuesto no repercutido o que rechace la deducción al receptor.
Textos y referencias normativas recomendadas
Dependiendo de si tu operación se realiza dentro de España o cruza las fronteras de la Unión Europea, la redacción del texto legal puede requerir matices específicos. Aunque la frase genérica suele aceptarse, añadir el artículo correspondiente de la directiva o de la ley nacional aporta una capa extra de seguridad jurídica y demuestra rigor profesional ante cualquier revisión.
- Operaciones intracomunitarias (dentro de la UE): Es muy recomendable incluir referencias normativas específicas como el artículo 138 de la Directiva de IVA para entregas de bienes intracomunitarias, o hacer alusión a las prestaciones de servicios transfronterizas según corresponda.
- Operaciones interiores por no establecidos: Si prestas servicios en territorio nacional a una empresa extranjera sin establecimiento permanente en España, se suele referenciar el artículo 194 de dicha directiva o la normativa nacional aplicable.
- Adaptación idiomática: Si emites el documento a un cliente extranjero, es aconsejable adaptar la mención legal al idioma de destino o utilizar términos universalmente aceptados como Reverse charge o Tax liability of the service recipient, asegurándote de que el destinatario comprende perfectamente el marco fiscal de la transacción.
Incluir estas menciones no es un mero trámite burocrático; es el escudo legal que transfiere de manera correcta la responsabilidad fiscal al comprador y te exime de complicaciones innecesarias en tus declaraciones trimestrales.
Datos imprescindibles del emisor y del receptor en la factura
Cuando emites un documento fiscal bajo el régimen de inversión del sujeto pasivo, no basta con cuidar la redacción o eliminar el porcentaje del impuesto. La Agencia Tributaria exige que la identificación de ambas partes sea rigurosa y completa. Al tratarse de una operación donde la responsabilidad fiscal se desplaza al comprador, cualquier error en los datos identificativos puede invalidar el documento y complicar la deducción del impuesto.
Para que una factura con inversión del sujeto pasivo cumpla con todas las garantías legales, debes asegurarte de incluir con absoluta precisión los siguientes elementos:
- Identificación fiscal completa del emisor: Tu nombre o razón social, tu NIF o CIF, y tu dirección fiscal deben figurar de forma clara, tal como constan en el registro de la Agencia Tributaria.
- Número de VAT o NIF-IVA válido del cliente: En las transacciones comerciales entre empresas o profesionales, especialmente las transacciones transfronterizas, el número de identificación fiscal europeo del destinatario es la pieza clave que justifica el cambio de sujeto pasivo.
- Indicación clara del país de destino: El documento debe reflejar sin ambigüedades el país donde se localiza el receptor o donde se entiende realizada la prestación del servicio, vinculando geográficamente la normativa aplicable.
La importancia de la validación previa en el VIES
Cuando trabajas con clientes de otros países de la Unión Europea, la comprobación del operador intracomunitario no es un mero trámite opcional, sino una obligación crítica antes de emitir cualquier factura.
El riesgo principal de omitir esta comprobación radica en utilizar números de identificación no homologados o inactivos. Si facturas aplicando el reverse charge a un cliente cuyo NIF-IVA no está validado, Hacienda considerará que la operación no es intracomunitaria y te exigirá el pago del IVA no repercutido, además de enfrentarte a posibles sanciones.
Para evitar este problema, sigue siempre estas pautas en tu día a día:
- Consulta obligatoria en el sistema VIES: Antes de cerrar el presupuesto o redactar la factura, verifica el número de VAT de tu cliente en el censo europeo VIES. Esto te garantiza que la empresa está autorizada para realizar operaciones intracomunitarias.
- Conserva un justificante de la consulta: Guarda la captura o el código de validación que ofrece el sistema. En caso de una inspección fiscal, este registro demuestra que actuaste con la debida diligencia profesional.
- Vigila el perfil de tu cliente: Recuerda que este mecanismo solo opera en un entorno B2B. Si tu cliente es un consumidor final o un particular, carecerá de número de operador intracomunitario y no podrás aplicar el reverse charge bajo ningún concepto.
Operaciones nacionales frente a operaciones internacionales: ¿cambia algo?
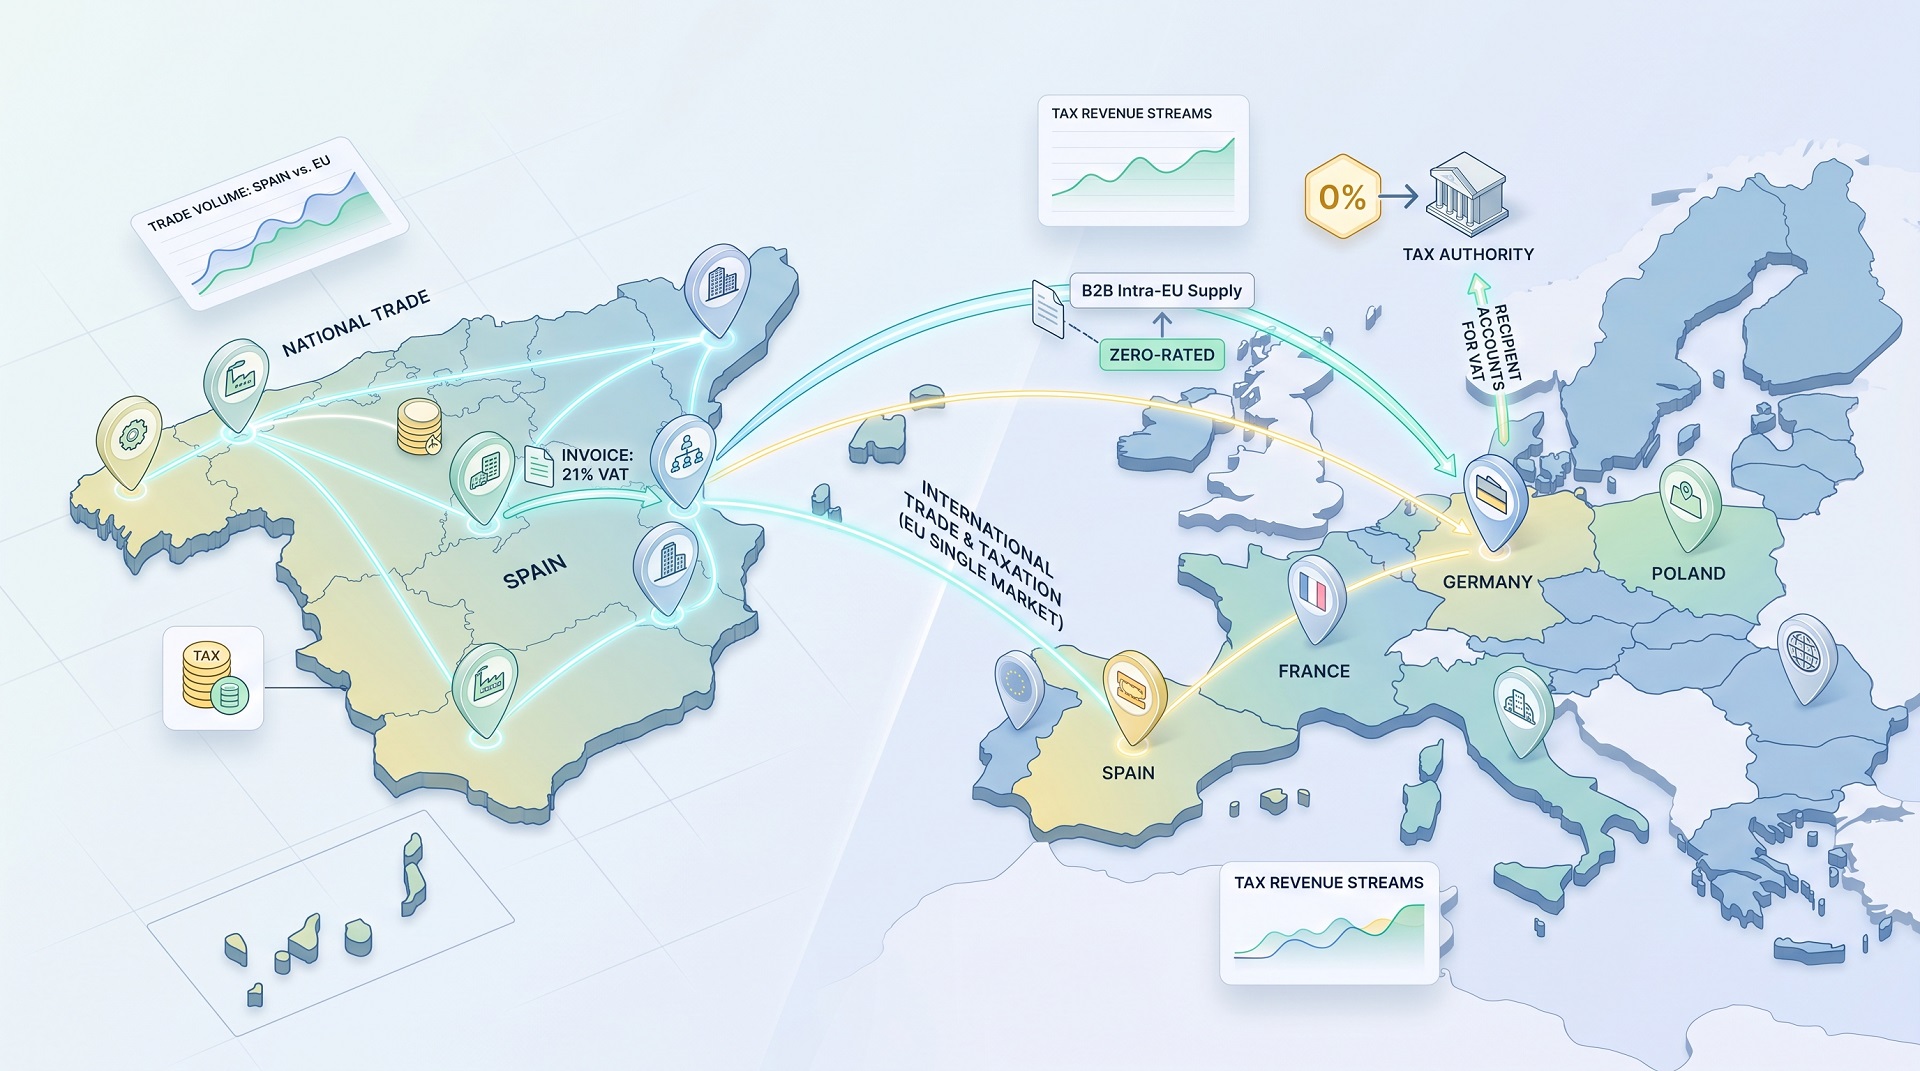
Cuando te enfrentas por primera vez a la emisión de una factura con inversión del sujeto pasivo, es muy habitual pensar que el mecanismo funciona exactamente igual tanto si le vendes a una empresa situada en Madrid como si lo haces a una compañía en Alemania o Francia. Sin embargo, aunque la base del reverse charge —trasladar la obligación de declarar el impuesto al comprador— es la misma, la normativa, los requisitos formales y los controles varían de forma notable según el ámbito geográfico de la operación.
Entender estas diferencias es vital para evitar sustos con la Agencia Tributaria y asegurarte de que cada documento cumple escrupulosamente con el marco legal que le corresponde.
Casos especiales de inversión del sujeto pasivo a nivel nacional
A nivel interno dentro de España, la regla general es que las operaciones entre autónomos y empresas llevan su IVA correspondiente. No obstante, la ley contempla supuestos muy específicos donde se aplica obligatoriamente la inversión del sujeto pasivo a nivel nacional para prevenir el fraude fiscal en sectores de alto riesgo.
Entre los escenarios nacionales más comunes en los que tendrás que aplicar este sistema se encuentran:
- Entregas de oro de inversión o productos semiterminados que superen ciertos estándares de pureza.
- Prestaciones de servicios relacionadas con ejecuciones de obras y urbanizaciones, derivadas de contratos directos o subcontratos entre empresarios o profesionales.
- Entregas de determinados materiales de recuperación, como ciertos desperdicios, desechos y chatarras de metales.
- Operaciones en las que intervenga un operador no establecido en territorio español que realice una entrega de bienes o prestación de servicios sujeta en España a favor de un empresario local.
En estos casos nacionales, la confección del documento es relativamente sencilla, ya que no intervienen registros europeos, pero exige que verifiques firmemente que tu cliente actúa en calidad de empresario y que la actividad encaja exactamente en los supuestos tasados por la ley.
Transacciones intracomunitarias dentro de la Unión Europea
Cuando cruzas las fronteras de España para prestar un servicio o vender un bien a otra empresa dentro de la Unión Europea, el escenario cambia por completo. Aquí el reverse charge deja de ser una excepción para convertirse en el procedimiento estándar en las relaciones B2B intracomunitarias.
Para que una factura internacional de este tipo sea correcta, debes tener en cuenta varios factores críticos:
- La naturaleza de la operación: No se aplican los mismos criterios si envías mercancías físicas (entregas intracomunitarias exentas con inversión del sujeto pasivo para el receptor) que si prestas un servicio digital o de consultoría (donde la regla general sitúa la localización en la sede del destinatario).
- El uso de referencias normativas adaptadas: Además de la mención obligatoria, resulta altamente recomendable citar artículos específicos de la Directiva del IVA, como el artículo 138 para entregas de bienes dentro de la UE, lo que aporta total transparencia fiscal.
- La declaración posterior: Recuerda que estas operaciones no solo se reflejan en tu contabilidad y en tus modelos trimestrales habituales, sino que también exigen la presentación del modelo recapitulativo de operaciones intracomunitarias cuando corresponda.
Variaciones según las normativas locales de cada Estado miembro
Uno de los errores más peligrosos en los que puede caer un autónomo es asumir que las reglas fiscales de la Unión Europea son un bloque totalmente homogéneo y rígido en todos los países. Aunque existe una directiva comunitaria común que marca las líneas maestras, cada Estado miembro cuenta con pequeños matices, umbrales o requisitos formales propios en su legislación nacional.
Por ejemplo, ciertos países exigen menciones en su idioma local junto al término genérico en inglés, o establecen obligaciones de declaración adicionales para determinados servicios complejos. Por esta razón, antes de emitir un documento a un cliente extranjero, es muy recomendable revisar brevemente la normativa del país de destino o consultar con un especialista fiscal para confirmar que tu factura cumple con todas las exigencias particulares de esa jurisdicción.
Errores más frecuentes al emitir facturas con inversión del sujeto pasivo y cómo evitarlos
Emitir una factura con inversión del sujeto pasivo no es un proceso excesivamente complejo, pero exige una precisión milimétrica. Al modificar el flujo habitual del impuesto, cualquier pequeño descuido formal puede encender las alarmas de la Agencia Tributaria. Para un autónomo o una pequeña empresa, enfrentarse a una inspección por un mal cálculo o una mención omitida puede traducirse en sanciones innecesarias y requerimientos molestos.
Conocer de antemano cuáles son los tropiezos más habituales te permitirá revisar tus documentos antes de enviarlos y asegurar que todo marcha sobre ruedas.
Aplicar el reverse charge a clientes particulares o consumidores finales
Uno de los errores más graves y comunes es intentar aplicar la inversión del sujeto pasivo a operaciones B2C (Business to Consumer). El mecanismo del reverse charge se diseñó exclusivamente para transacciones entre empresarios o profesionales.
- El problema: Un consumidor final no dispone de NIF-IVA ni de la condición de operador intracomunitario. Si le omites el IVA en una factura creyendo que estás haciendo una operación especial, Hacienda considerará que has emitido un documento incompleto y te reclamará el impuesto no repercutido.
- Cómo evitarlo: Antes de plantearte este régimen, asegúrate siempre de que tu cliente actúa en el ejercicio de su actividad económica y cuenta con un número de identificación fiscal válido para transacciones comerciales.
Olvidar la mención legal obligatoria
La ausencia de la frase que justifica por qué la factura no lleva el porcentaje del impuesto es otro clásico que suele detectarse en las revisiones fiscales.
- El problema: Emitir un documento con la base imponible limpia, sin rastro del IVA, pero sin explicar el motivo exacto, invalida la justificación ante la administración. Para la Agencia Tributaria, una factura sin la coletilla legal es simplemente una factura incorrecta.
- Cómo evitarlo: Incluye siempre de forma visible y literal textos como «Inversión del sujeto pasivo» o «Reverse charge», añadiendo si procede la referencia al artículo correspondiente de la normativa nacional o comunitaria.
Omitir el número de VAT propio o el del destinatario
La transparencia en la identificación de ambas partes es el pilar que sostiene este sistema fiscal.
- El problema: Dejar en blanco el número de operador intracomunitario de tu cliente o no reflejar correctamente tus propios datos fiscales rompe la cadena de trazabilidad que exige la administración para comprobar quién debe declarar el impuesto.
- Cómo evitarlo: Haz una rutina comprobar y reflejar ambos números de identificación fiscal con total claridad en la cabecera del documento, asegurándote previamente de que el código del destinatario está activo en los registros oficiales.
Plantilla práctica y checklist de verificación para autónomos
Cuando llega el momento de redactar una factura con inversión del sujeto pasivo, la teoría fiscal está muy bien, pero lo que realmente necesitas en tu día a día es una estructura clara que puedas replicar sin dudar y una lista de comprobación rápida para asegurarte de que no te dejas nada en el tintero antes de enviarla al cliente.
Una plantilla desordenada o la falta de un pequeño requisito formal pueden obligarte a rectificar el documento, generar retrasos en los pagos o, peor aún, enfrentarte a requerimientos de la Agencia Tributaria. A continuación, te mostramos cómo estructurar paso a paso tu documento y el control previo que debes realizar.
Estructura paso a paso de los campos que debe rellenar el autónomo
Para que una factura con reverse charge sea impecable desde el punto de vista administrativo, asegúrate de que tu plantilla contenga los siguientes bloques ordenados de forma lógica:
- Datos identificativos del emisor: Tu nombre completo o razón social, tu NIF, tu dirección fiscal y tus datos de contacto habituales.
- Datos identificativos del receptor: El nombre o razón social de la empresa o profesional cliente, su dirección completa y, de forma indispensable, su número de identificación fiscal (NIF o VAT) válido.
- Numeración y fechas: El número de factura correspondiente a tu serie correlativa y la fecha de emisión (y de la operación, si difiere).
- Conceptos o descripción detallada: Explica con claridad el servicio prestado o el bien entregado, desglosando los conceptos igual que harías en una factura estándar pero aplicando únicamente el importe neto o base imponible.
- Cero rastro de IVA: Omite por completo cualquier porcentaje (como el 21%) o importe destinado a cuotas de IVA repercutido. El total de la factura debe coincidir exactamente con la base imponible.
- Mención legal obligatoria: Añade de forma visible un texto legal que justifique la ausencia de impuesto, como por ejemplo: «Operación con inversión del sujeto pasivo (reverse charge) conforme a la normativa aplicable». Si se trata de una operación internacional dentro de la Unión Europea, resulta muy útil incorporar además la referencia al artículo específico de la Directiva del IVA, como el artículo 138 para entregas intracomunitarias o el artículo 194 para prestaciones de servicios.
Lista de comprobación previa a la emisión definitiva del documento
Antes de hacer clic en enviar o exportar el PDF definitivo, dedica un minuto a pasar este sencillo checklist de verificación. Te ahorrará más de un dolor de cabeza:
- ¿El cliente es un autónomo o una empresa (B2B)? Comprueba firmemente que no estás aplicando este régimen a un consumidor final particular (B2C), ya que carecen de la condición exigida.
- ¿Has validado el NIF-IVA en el VIES? Si se trata de una transacción transfronteriza dentro de la UE, verifica que el número de operador intracomunitario de tu cliente figura como activo en el sistema europeo antes de emitir el documento.
- ¿La base imponible es el total a pagar? Confirma que los cálculos son estrictamente netos y que no se ha colado ningún cálculo automático de IVA por defecto en tu software de facturación.
- ¿La frase legal está escrita textualmente? Revisa que la mención a la inversión del sujeto pasivo o reverse charge aparezca claramente reflejada en el cuerpo de la factura.
- ¿Tus datos fiscales y los del destinatario están completos? Asegúrate de que no falta ningún código postal, nombre comercial o identificador fiscal que pueda romper la trazabilidad de la operación ante una futura revisión tributaria.
Preguntas frecuentes
¿Se puede aplicar la inversión del sujeto pasivo si le facturo a un particular?
No, el mecanismo de inversión del sujeto pasivo o reverse charge solo se puede aplicar en operaciones entre empresas o profesionales. Los consumidores finales no actúan como operadores económicos ni disponen de número de identificación fiscal intracomunitario (NIF-IVA), por lo que estás obligado a repercutir el IVA correspondiente en la factura.
¿Qué ocurre si olvido incluir la frase ‘Inversión del sujeto pasivo’ en mi factura?
Omitir esta mención legal obligatoria invalida el carácter de inversión del sujeto pasivo ante la Agencia Tributaria. Esto puede provocar que Hacienda te reclame el IVA no repercutido, además de posibles sanciones por emitir una factura incorrecta que no justifica debidamente la ausencia del impuesto.
¿Cómo debo calcular el total de la factura si aplico el reverse charge?
Debes reflejar únicamente la base imponible o importe neto de los servicios prestados o productos vendidos sin añadir ningún porcentaje ni cuota de IVA. El importe total de la factura coincidirá exactamente con esta base imponible, ya que la responsabilidad de liquidar el impuesto recae por completo en el comprador.
¿Es obligatorio validar el NIF-IVA del cliente en el sistema VIES para operaciones nacionales?
No, la comprobación en el sistema VIES es un requisito indispensable exclusivamente para las operaciones intracomunitarias dentro de la Unión Europea. Para transacciones puramente nacionales sujetas a inversión del sujeto pasivo, basta con verificar que tu cliente actúa como empresario o profesional y cumple con los requisitos específicos que establece la normativa nacional.